Chinese
 English
 français
 Deutsch
 italiano
 español
 português
 日本語
 한국의


- China Power Battery Market Report 2026 H1: Zes trends die de vraag naar accu-apparatuur hervormen
- Gids voor het opzetten van een kant-en-klaar laboratorium voor solid-state batterijen
- Geleidende materialen voor lithiumbatterijen: gids voor CNT versus grafeen
- Stapsgewijze handleiding voor het samenwerken met een ontwikkelaar van natrium-ion-batterijtechnologie in China
- Een complete gids voor het implementeren van industriële solid-state batterijtechnologie in de productie
China Power Battery Market Report 2026 H1: Zes trends die de vraag naar accu-apparatuur hervormen
Door Dany Huang, Ph.D. · XIAMEN TOB NEW ENERGY TECHNOLOGY Co., Ltd.
Dit marktoverzicht is gebaseerd op het China Power Battery Market Research Report, 2026 H1, en is aangevuld met de implicaties voor apparatuur en processen voor fabrikanten, onderzoeksinstellingen en investeerders in productielijnen. Apparatuurreferenties linken naar de bijbehorende productpagina's op deze site.
Samenvatting voor de directie
In de eerste helft van 2026 - het startjaar van China's 15e Vijfjarenplan - bleef de Chinese sector van vermogensbatterijen van hoge kwaliteit groeien. De installaties bereikten 335,6 GWh (+12,0%), terwijl de gecombineerde verkoop van vermogens- en energieopslagbatterijen 661,3 GWh (+36,2%) bereikte. Lithium-ijzerfosfaat (LFP) verstevigde zijn positie met een installatieaandeel van 81,0%. De markt wordt gekenmerkt door een "duopolie van CATL en BYD met een fel bevochten tweede tier": de concentratie in de top 10 bedraagt 93,9%, hoewel posities binnen de tweede tier frequent wisselen. De winstgevendheid loopt sterk uiteen - toonaangevende accufabrikanten behalen bruto- en nettowinstmarges die ver boven die van autofabrikanten liggen, terwijl sommige producenten uit de derde tier hun omzet laten groeien zonder winst te maken, of verliesgevend blijven.
| Indicator | Waarde | Opmerking |
| Binnenlandse installaties, 2026 H1 | 335,6 GWh | +12,0% jaar op jaar |
| LFP-aandeel van installaties | 81,0% | Dominante chemie versterkt |
| Concentratie van de top 10 | 93,9% | Duopolie plus een betwiste tweede tier |
| Aandeel CATL in installaties | 46,0% | +2,99 procentpunt |
| Nettowinst van CATL toe te rekenen aan aandeelhouders, H1 | RMB 43,284 miljard | +42,0% |
| Aandeel van de batterij in de BOM van het voertuig | 35–40% | Grootste enkele kostenpost |
| CAGR van de markt voor luchtvaartbatterijpakketten | 41,8% | Lage-altitudeeconomie als een nieuwe motor |
| Groei in de verzending van humanoïde robots, 2026 | +700% | Wereldwijd volume van meer dan 51.000 eenheden |
Bereik: binnenlandse installaties van tractiebatterijen in China, januari–juni 2026, afkomstig van gegevens van de China Automotive Battery Innovation Alliance zoals gerapporteerd op 16 juli 2026. Het cijfer voor het hele jaar is een institutionele prognose, geen gerealiseerde gegevens. Cijfers over nettewinst en marktaandeel zijn openbaarmakingen van bedrijven op groepsniveau waar vermeld.
Zes bevindingen in het kort
- Markt: gestage groei, een bevroren structuur. De installatiegroei is vertraagd tot een laag dubbelcijferig percentage; de industrie is overgestapt van snelle expansie naar structurele upgrade. De penetratie van LFP is de 80% gepasseerd, terwijl ternaire chemieën zich terugtrekken naar high-end en exportmodellen.
- Bedrijven: de winnaar krijgt het grootste deel. CATL behaalde in de eerste helft van het jaar een nettowinst van RMB 43,284 miljard bij een O&O-uitgave van RMB 11,377 miljard; de O&O-uitgaven van BYD van RMB 28,9 miljard stonden op de eerste plaats op de A-aandelenmarkt. De marges van de tweede tier liggen doorgaans in de enkele cijfers, en sommige producenten uit de derde tier blijven verliesgevend.
- Toepassingen: de tweede groeicurve is begonnen. De lage-altitudeeconomie (eVTOL) en humanoïde robots zijn proeftuinen geworden voor batterijen met een hoge energiedichtheid, waar solid-state en semi-solid-state chemieën als eerste opschalen.
- Technologie: meerdere routes parallel. Vijfde generatie LFP plus LMFP, in massaproductie genomen natrium-ion-cellen, en semi-solid- en all-solid-state-cellen die overgaan naar proefopstellingen en demonstraties - de industrie wedt niet langer op één enkele chemie.
- Recycling: een herbouw op het gebied van naleving. In juli 2026 trok het Ministerie van Industrie en Informatietechnologie de bepalingen voor getrapte toepassing in, bracht afgedankte batterijen onder in een verenigd "uitgebreid benuttingssysteem" en verhoogde de herstelgrempels tot ten minste 98% voor nikkel, kobalt en mangaan en 90% voor lithium.
- Planning: van schaal naar waarde. Het 15e Vijfjarenplan richt zich op high-end, intelligente, groene en internationale ontwikkeling, waarbij prioriteit wordt gegeven aan all-solid-state-, natrium-ion- en lithium-metaal-technologieën en tegelijkertijd wordt uitgebreid naar lage-altitudesystemen, robotica en andere nieuwe toepassingen.
Kernoordeel. China's tractiebatterij-industrie is overgegaan van leiderschap op het gebied van schaal naar concurreren op waarde. Op korte termijn blijven capaciteitssanering en prijsprijsconcurrentie de dominante thema's. Op middellange termijn zullen hoogwaardige batterijen (solid-state, natrium-ion, snel opladen, LMFP) en nieuwe toepassingsscenario's (lage-altitudesystemen, belichaamde intelligentie) de volgende groeicurve bepalen. Recyclingcapaciteit en koolstofvoetafdruk worden het toegangsbewijs voor wereldwijde concurrentie.
01 Industrieoverzicht en marktstructuur
Bereik: "tractiebatterij" verwijst in dit rapport naar lithium-ion-tractiebatterijen voor nieuwe energievoertuigen (LFP en ternair), in de sectie over opkomende toepassingen uitgebreid naar cellen met een hoge energiedichtheid voor eVTOL en humanoïde robots. Statistieken volgen de China Automotive Battery Innovation Alliance tenzij anders vermeld.
1.1 Algehele schaal: de groei schakelt over naar een laag dubbelcijferig bereik
In de eerste helft van 2026 bereikten de cumulatieve installaties van tractiebatterijen in China 335,6 GWh, een stijging van 12,0% op jaarbasis. De gecombineerde verkoop van stroom- en energieopslagbatterijen bereikte 661,3 GWh (+36,2%), en de cumulatieve verkoop van januari tot juli steeg tot 790,4 GWh (+37,1%). Over een langere periode gezien groeiden de installaties van 63,6 GWh in 2020 tot 769,7 GWh in 2025 - meer dan een verwcaling met tien in vijf jaar tijd. De industrie is verschoven van snelle groei naar structurele groei; instellingen voorspellen de binnenlandse installaties voor het hele jaar 2026 op ongeveer 888,7 GWh (+10,8%).
Voor apparatuurplanners is de praktische les van deze verschuiving dat capaciteit niet langer de beperkende factor is. Groei komt nu voort uit chemieovergangen, opbrengstverbetering en kosten per GWh - de parameters die worden ingesteld door de elektrodevoorbereiding en de celmontagelijn, van coating tot en met formatie. Het is het perspectief van waaruit TOB NEW ENERGY werkt bij het specificeren van lijnen voor klanten: doorvoer is tegenwoordig het makkelijke gedeelte, en flexibiliteit is het moeilijke gedeelte.
1.2 Chemie: het "80%-tijdperk" van lithium-ijzerfosfaat
De LFP-installaties bereikten 272,0 GWh in H1 2026, een aandeel van 81,0% (+11,5%), terwijl ternaire chemieën goed waren voor 63,4 GWh (18,9%, +14,2%). De voordelen van LFP zijn concreet: een temperatuur waarbij thermische weglating optreedt van boven de 500°C, een levensduur van 3.000 tot 10.000 cycli en materiaalkosten die ruwweg 30% lager liggen dan die van ternair. Als gevolg hiervan dringt LFP nu door in alle drie de grote markten - stationaire opslag, bedrijfsvoertuigen en personenauto's voor de massamarkt - terwijl ternair zich terugtrekt naar modellen boven RMB 250.000 en naar exporttoepassingen. Instellingen verwachten dat de vijfde generatie LFP (inclusief LMFP) een marktaandeel van 30% zal overschrijden in 2026.
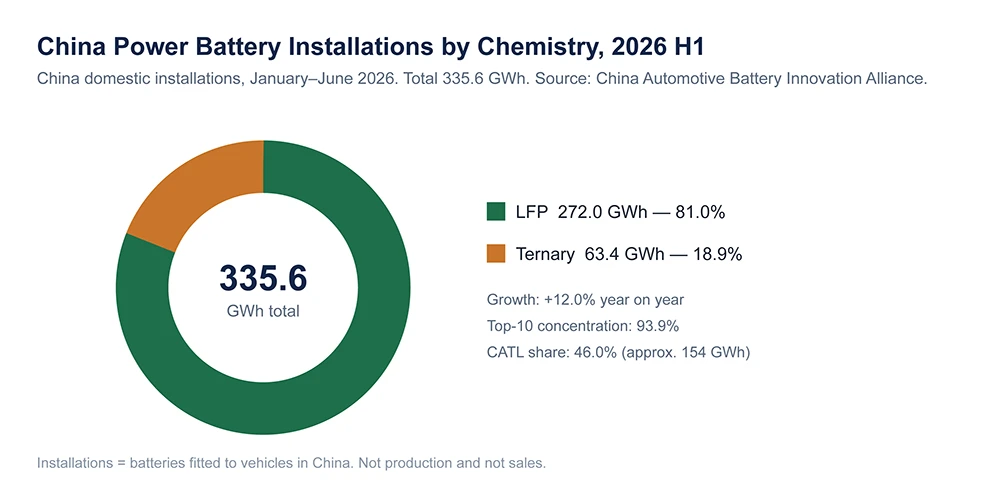
Figuur 1. Installaties van Chinese tractiebatterijen naar chemie, H1 2026. Bron: China Automotive Battery Innovation Alliance.
De logica achter de structuur. In het eerste kwartaal van 2026 bereikten de verzendingen van energieopslagbatterijen 209 GWh (+115% op jaarbasis), waarvan LFP voor meer dan 97% voor zijn rekening nam. Stationaire opslag vergroot de vraag naar LFP daarom verder, waardoor het wordt opgewaardeerd van "een keuze voor personenauto's" tot de basischemie voor zowel tractie als opslag.
Dit heeft een directe implicatie voor de levering van O&O- en proeflijnen: een enkel laboratorium of proeflijn moet in toenemende mate overweg kunnen met kathodepoeder van LFP, LMFP en natrium-ion, plus verschillende anodematerialen. Behandeling van kathode- en anodepoeder, kathodeactieve materialen zoals LFP, NMC, NCA en LNMO, plus LMFP-kwaliteiten zoals lithium-mangaan-ijzerfosfaat-kathodepoeder. Apparatuur wordt daarom vanaf het begin gespecificeerd als multi-chemie in plaats van als een installatie voor één enkel recept. Dat is een vereiste die TOB NEW ENERGY inbouwt in pilot- en productieconfiguraties.
1.3 Concurrentielandschap: een stabiel duopolie en een drukke tweede tier
De installatieconcentratie in H1 2026 bereikte CR3 = 69,4%, CR5 = 80,6% en CR10 = 93,9%, en handhaaft zich op een hoog niveau. CATL leidde met 154,25 GWh (46,04%), een stijging van 2,99 procentpunt op jaarbasis. BYD volgde met 57,42 GWh (17,14%); op basis van alleen personenauto's bedroeg het aandeel van BYD 46,7%. Gotion, CALB and EVE stonden op de derde tot en met vijfde plaats met onderlinge marges van minder dan 0,2 procentpunt. LG Energy Solution was het enige overzeese merk in de top tien.
Opmerking over de methodologie: op basis van alleen personenauto's volgens Gasgoo Research was CATL goed voor 100,7 GWh (42,7%) en FinDreams Battery voor 53,8 GWh (22,8%), samen 65,5%, terwijl de basis van alle voertuigen CATL op 46,04% zet. Dit rapport volgt de basis van alle voertuigen van de China Automotive Battery Innovation Alliance en vermeldt elke basis bij het gebruik.
02 Toonaangevende fabrikanten: schaal, omzet, nettowinst en O&O-investeringen
Gegevensperiode: eerste helft van 2026, in RMB. BYD wordt gerapporteerd op groepsniveau (inclusief voertuigen en elektronica); andere bedrijven worden hoofdzakelijk gepresenteerd op basis van hun accuactiviteiten. O&O-openbaarmaking is alleen compleet voor CATL en BYD; andere fabrikanten maken O&O voor het accuことは segment niet afzonderlijk bekend.
2.1 Omzet en nettowinst: de leiders domineren, de niveaus zijn onderscheiden
Cijfers zijn afkomstig uit het halfjaarrapport en de aankondigingen over 2026 van elk bedrijf. De halfjaarlijkse openbaarmaking van CATL blijft het referentiepunt voor de sector, omdat de schaal ervan de kostencurve van de industrie bepaalt.
| Bedrijf | Omzet (mld RMB) | Jaar-op-jaar | Nettowinst (mld RMB) | Jaar-op-jaar | H1-installaties (GWh) | Tier |
| CATL | 276,917 | +54,8% | 43,284 | +42,0% | 154,25 | Eerste tier |
| BYD (groep) | 344,815 | - | 12,325 | - | 57,42 | Eerste tier (captief) |
| EVE Energy | 45,691 | +62,2% | 3,301 | +105,7% | 16,80 | Tweede tier |
| Gotion High-tech | 27,776 | - | 1,386 | Hoge groei | 20,75 | Tweede tier |
| CALB | 27,084 | +65,0% | 1,523 | +102,2% | 20,71 | Tweede tier |
| Rept Battero | 14,916 | +57,2% | 0,778 | Winstgevend geworden | 11,11 | Derde tier |
| Sunwoda | 38,179 | +41,5% | 0,603 | −29,6% | 9,15 | Derde tier |
| Zenergy | 5,438 | +71,4% | 0,372 | +68,6% | 9,06 | Derde tier |
| Farasis Energy | 3,616 | −16,9% | −0,397 | Verlies opgelopen | - | Derde tier (onder druk) |
Omvang: door het bedrijf gerapporteerde cijfers voor H1 2026 (januari–juni), RMB. BYD en Sunwoda worden gerapporteerd op groepsniveau, wat voertuigen, elektronica en andere activiteiten omvat; cijfers van het accusegment zijn niet apart vergelijkbaar. Installatievolumes zijn binnenlands voor China, op basis van alliantiedata. R&D wordt alleen bekendgemaakt voor CATL en BYD.
De nettowinst van Gotion over het tweede kwartaal toerekenbaar aan aandeelhouders steeg op jaarbasis met 413% op een lage basis; de nettowinst over H1 toerekenbaar aan aandeelhouders bedroeg ongeveer RMB 1,386 miljard. Bronnen: halfjaarverslagen 2026, de China Automotive Battery Innovation Alliance, financiële dataleveranciers en vakpers.
2.2 R&D-investeringen: het munitiedepot van de harde-technologiecompetitie
R&D-intensiteit is de sleutel om de cyclus te overleven. CATL investeerde RMB 11,377 miljard in R&D in H1 2026 (+12,7%) en had aan het einde van de periode wereldwijd 60.319 patenten in bezit. BYD investeerde RMB 28,9 miljard (RMB 23,307 miljard als kosten verwerkt plus RMB 5,593 miljard geactiveerd), een R&D-intensiteit van ongeveer 8,4%, de hoogste onder op de A-share genoteerde bedrijven en 2,35 keer de nettowinst toerekenbaar aan aandeelhouders over dezelfde periode, met een cumulatieve R&D-investering van meer dan RMB 270 miljard. Onder fabrikanten in de tweede tier zijn er verscheidene toegetreden tot de groep van ChiNext-bedrijven die meer dan RMB 1 miljard in R&D investeren, hoewel de R&D van het accusegment niet afzonderlijk wordt bekendgemaakt.
Verschillen in winstkwaliteit. De brutomarge van CATL in H1 2026 bedroeg 23,93% en de nettormarge 16,98%. Binnen de segmenten behaalden vermogensaccisystemen een brutomarge van 20,63% en energieopslag 23,96%, terwijl accu-materialen en recycling 27,04% bereikten. Reguliere autofabrikanten daarentegen rapporteren nettormarges van slechts 1,5% tot 4,5% - cel leveranciers behalen grofweg vier keer de nettormarge van hun klanten, en de winst concentreert zich duidelijk aan de upstreamkant.
Die margesprong wordt gefinancierd door R&D-doorvoer, wat op zijn beurt afhangt van meetcapaciteit: het aantal cellen dat nauwkeurig kan worden gekarakteriseerd per eenheid onderzoekerstijd. Naast chemie is R&D-productiviteit in toenemende mate een functie van werkstations - meerkanaals potentiostaten en elektrochemische testbanken zoals een enkeltraps elektrochemisch werkstation stellen onderzoekers in staat nieuwe materiaalsystemen te screenen voordat deze aan een proeflijn worden toegewezen.
03 Het aandeel van de accu in de stuklijst van het voertuig
Basis: productiekostenstructuur van personenauto's met nieuwe energie, op basis van industriële kostenstudies, inclusief verschillen tussen voertuigklassen en prijsklassen.
De accu is de grootste afzonderlijke kostenpost in een voertuig met nieuwe energie. Industriële studies schatten dit over het algemeen op 30% tot 45% van de stuklijst van het voertuig, met een mainstream bereik van 35% tot 40%; bij goedkopere modellen in de A00- en A0-klasse kan dit oplopen tot 45%. Samen met de motor en de elektronische besturingseenheid zijn de "drie elektrische componenten" goed voor 47% tot 55% van de voertuigkosten. Binnen de rest van de stuklijst vertegenwoordigen de motor en elektronische besturing 12% tot 15%, het chassis 14% tot 16%, auto-elektronica en intelligente systemen 8% tot 10%, en overige componenten grofweg 15% tot 20%.
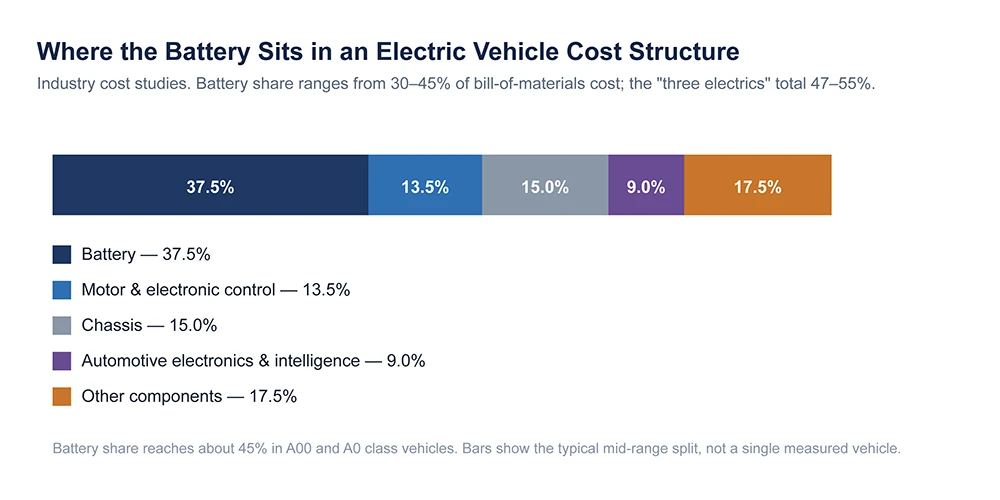
Figuur 3. Aandeel van de accu in de kostenstructuur van een elektrische auto. Industriële kostenstudies; de staaf toont een typische middenklasse-verdeling.
De kostendoorgifteketen. Met de accu op 30% tot 40% van de stuklijstkosten, levert elke procent punt reductie in celkosten ongeveer 0,3 tot 0,4 procentpunt aan prijsruimte voor het voertuig op. In 2025 bereikte de capaciteitsbenutting van CATL 96,9% tegenover een sectorgemiddelde van onder de 60%; schaalvergroting spreidt vaste kosten, wat de basis vormt voor haar hoge brutomarge en op haar beurt haar invloed op wereldwijde voertuigprijzen. Autofabrikanten bevinden zich in een tangbeweging tussen stijgende omzet en dalende winst, terwijl celproducenten grofweg vier keer de nettormarge van hun klanten verdienen.
Het gevolg voor apparatuur is dat kosten per GWh - en niet alleen de doorvoer - het specificatiecriterium worden. Twee hefbomen domineren. De eerste is oplosmiddelvrije verwerking: een droge-elektrodevoorbereidingsoplossing elimineert het werken met oplosmiddelen en de lange droogovens die zowel vloeroppervlak als energie verbruiken. De tweede is de elektrodelijn zelf: hogere kalandreringsdruk en uniforme temperatuurregeling in een hydraulische verwarmingskalandermachine verhogen de elektrodedichtheid en verminderen uitval, wat doorgaans de grootste besparingen per eenheid oplevert. In de praktijk worden de twee hefbomen gecombineerd: een droge-elektrodefilmvormende machine valideert de oplosmiddelvrije route op pilotschaal voordat een fabriek zich committeert aan een volledige droge lijn, wat de manier is waarop TOB NEW ENERGY droge-elektrodeprojecten scopeert voor klanten die routes nog vergelijken.
04 Opkomende toepassingen: de laagvliegende economie en humanoïde robots
Meetbasis: marktdata voor eVTOL- en luchtvaartaccupakketten van derden, en accudata voor humanoïde robots van TrendForce en GGII. Het veld bevindt zich in een vroege commercialiseringsfase en prognoses lopen uiteen. Cijfers worden daarom gepresenteerd als bereiken, en meerdere bronnen worden parallel weergegeven.
4.1 De laagvliegende economie (eVTOL): het eerste landingspunt voor accis met een hoge energiedichtheid
eVTOL-luchtvaartuigen zijn overwegend puur elektrisch, wat eisen stelt die ver boven de auto-industrie uitstijgen: een energiedichtheidsdoelstelling voor cellen van luchtvaartkwaliteit van meer dan 400 Wh/kg (automotive cellen liggen rond de 250 tot 300 Wh/kg), een onmiddellijke ontlading van 4,8C tot 10C, en veiligheid op luchtwaardigheidsniveau – geen brand bij spijkerpenetratie of extrusie. 2026 wordt beschouwd als het jaar van geconcentreerde typegoedkeuring voor bemande eVTOL's, waarbij verschillende modellen van EHang, Vertaxi, Aerofugia en XPeng AeroHT zich in de finale fase van de certificeringsbeoordeling bevinden.
| Indicator | Waarde | Bronbasis |
| Wereldwijde markt voor hoogenergetische luchtvaartaccupakketten, 2025 | USD 1,86 miljard | Schatting door instelling |
| Zelfde markt, schatting 2030 | USD 14,25 miljard (CAGR 41,8%) | IIM-industrierapport |
| Wereldwijde vraag naar luchtvaartaccu's, 2025 | 2,9 GWh (eVTOL 71,2%) | Schatting door instelling |
| Incrementele markt voor solid-state accu's voor lage hoogten, 2026 | ≈RMB 9,5 miljard (eerste montage ≈RMB 6,2 mrd, vervanging ≈RMB 1,0 mrd, logistieke drones ≈RMB 2,3 mrd) | Effectenonderzoek |
| Aandeel van accusysteem in eVTOL-kosten | 30–40%, elke 1–2 jaar vervangen | Industrieschatting |
Bereik: schattingen van derden en effectenonderzoek, geen geauditeerde statistieken. Het cijfer voor solid-state accu's voor lage hoogten in 2026 is een prognose van een effectenhuis; marktgroottecijfers zijn gemodelleerde bereiken die tussen bronnen uiteenlopen. Het aandeel in de accukosten en het vervangingsinterval zijn industrieschattingen.
Omdat het accupakket een verbruiksartikel is dat elke één tot twee jaar wordt vervangen, genereert de sector zowel een markt voor eerste montage als een aftermarket-curve. In de eerste helft van 2026 oversteeg de aangekondigde binnenlandse capaciteitsuitbreiding voor solid-state accu's de 50 miljard RMB, waarvan alleen al de geplande capaciteit voor luchtvaartcellen de 30 GWh oversteeg.
Leveringslandschap voor luchtvaartcellen (positionering 2026).
- CATL - sulfidesysteem met gecondenseerde materie bij 500 Wh/kg, met Vertaxi.
- Sunwoda - semi-solid-state bij 380 Wh/kg die EHang en XPeng AeroHT levert, Shenzhen-lijn van 3 GWh op volledige capaciteit.
- Ganfeng Lithium - oxidesysteem bij 320 Wh/kg voor Aerofugia.
- Xinjie Energy - volledig solid-state op basis van lithium-metaal bij 500 Wh/kg, basis van 10 GWh in aanbouw.
- Gotion en Farasis - semi-solid-state bij 330 tot 350 Wh/kg voor de divisie voor lage hoogten van GAC en anderen.
Luchtvaartcellen duwen de procesketen naar een terrein dat conventionele lithium-ion-gereedschappen niet dekken: lithium-metaalagnoden vereisen speciale behandeling en de toleranties voor foliedikte worden aanzienlijk strenger. Apparatuur zoals een machine voor het maken van elektroden met lithium-metaalanodes voor solid-state accu's en stripmatriaal van lithium-metaalfolie van accukwaliteit wordt de beperking voor de vraag of een ontwerpsample überhaupt kan worden gemaakt – de luchtvaartspecificatie duwt cellen voorbij wat voor automotive-gereedschap was ontworpen.
4.2 Humanoïde robots: de ideale proeftuin voor solid-state batterijen
De wereldwijde verschepingen van humanoïde robots zullen naar verwachting groter zijn dan 51.000 stuks in 2026, een jaar-op-jaar stijging van 700%, waarbij de Chinese productie met 94% is gestegen; Unitree en AgiBot nemen samen bijna 80% voor hun rekening. Hun vermogensbatterijen moeten lopen, grijpen, gewrichtsaansturing en rekenkracht leveren binnen een beperkt rompvolume, wat een eis van de "vier hoogtes" oplegt – hoge energiedichtheid, hoog vermogen, hoge veiligheid en een lange levensduur – die in sommige opzichten strenger is dan bij automotive.
De batterijvraag vanuit de sector is momenteel klein – ongeveer 0,05 GWh in 2025 – maar TrendForce en GGII verwachten dat dit oploopt tot ongeveer 74 GWh tegen 2035. De directe behoefte aan apparatuur is geen volume maar flexibele validatie in kleine batches: onderzoeksabeltjes zoals een anodevrije pouch-cel en componenten aan de anodezijde zoals lithium-metaal koperen stroomafnemer anodefolies maken het mogelijk om architecturen met een hoge energiedichtheid te prototyperen en te cycleren voordat er wordt geïnvesteerd in een proeflijn. Voor robotbatterijteams is het praktische uitgangspunt meestal een kleine lijn op basis van een handschoenenkastje in plaats van de ombouw van een bestaande lithium-ionlijn, een benadering die TOB NEW ENERGY toepast op onderzoeksprogramma's met een grote verscheidenheid.
05 Technologietrends en O&O-routes van fabrikanten
De consensus in de industrie is een verschuiving van "één winnende chemie overwint alles" naar "meerdere technologieroutes parallel", per laag afgestemd op toepassingsscenario's.
Termen die in deze sectie worden gebruikt. LMFP is lithium-mangaan-ijzerfosfaat: een LFP-variant waaraan mangaan is toegevoegd, waardoor de energiedichtheid met ongeveer 15% tot 20% toeneemt. Gelaagd oxide is de dominante natrium-ion-kathodefamilie; harde koolstof is het standaard natrium-ion-anodemateriaal. Semi-vastestof beschrijft een cel die gebruikmaakt van een gel of gedeeltelijk vaste elektrolyt, reeds aanwezig in bedrijfsvoertuigen. Volledig vastestof beschrijft een cel waarin de elektrolyt volledig vast is, bevindt zich nog in de pilotfase. Droge elektrode betekent elektrodene productie zonder oplosmiddel, waardoor de droogovens overbodig worden.
5.1 Vergelijking van energiedichtheid: de overgang van vloeibaar naar volledig vastestof
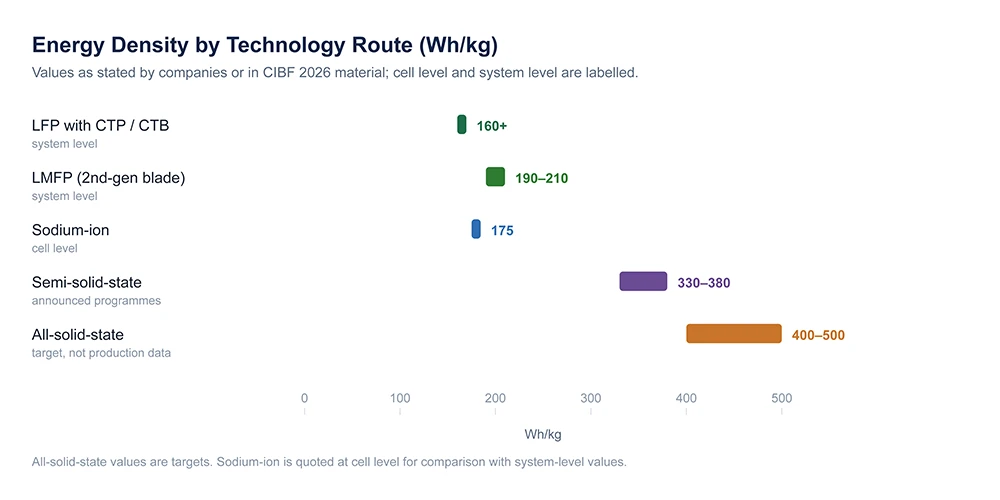
Figuur 2. Energiedichtheid per technologische route (Wh/kg). Waarden voor volledig vastestof zijn streefwaarden, geen geverifieerde productiegegevens.
| Route | Energiedichtheid (zoals vermeld) | Herkomst |
| LFP met CTP / CTB structurele integratie | Systeemniveau stabiel boven 160 Wh/kg | Technologieoverzicht van de industrie |
| LMFP (tweede generatie mesarchitectuur) | Systeemniveau 190–210 Wh/kg | Bedrijfsmededeling |
| Natrium-ion | Celniveau 175 Wh/kg | Bedrijfsverklaring |
| Semi-vastestof | 330–380 Wh/kg in aangekondigde productieprogramma's | Bedrijfsverklaring |
| Geheel vastestof | Doel 400–500 Wh/kg | Bedrijfsverklaring / CIBF 2026 |
Bereik: cijfers zijn zoals vermeld door de betrokken bedrijven of in CIBF 2026-materiaal, en combineren metingen op celniveau en systeemniveau; het niveau wordt vermeld in elke rij. Waarden voor geheel vastestof zijn doelstellingen, geen geverifieerde productiegegevens.
5.2 Zes technologielijnen
① Vijfde generatie LFP en LMFP. De LFP-basis wordt verder geüpgraded. BYD's tweede generatie blade-batterij gebruikt een LMFP-composietkathode met een silicium-koolstofanode om een systeemenergiedichtheid van 190 tot 210 Wh/kg en een CLTC-bereik van meer dan 1.000 km te bereiken; het toevoegen van mangaan verhoogt de energiedichtheid met 15% tot 20%. De wereldwijde LMFP-productie bereikte 28.500 ton in 2025, een stijging van 206,5%. Voor materialen en proefwerk betekent dit dat zowel de samengestelde kathodepoederroute - waarvoor LMFP-kathodematerialen het uitgangspunt zijn - als de anogezijde-gevolgen van silicium-koolstof (hogere kalanderdruk, grotere uitzetting) samen moeten worden ontworpen.
② Natrium-ionbatterijen. CATL's natrium-ioncel levert 175 Wh/kg op een derde generatie CTP-platform met een bereik van meer dan 400 km. Hij behoudt meer dan 90% capaciteit bij −40°C en ontlaadt nog steeds bij −50°C. Changan's natrium-ion personenauto voor massaproductie, een wereldpremière, wordt medio 2026 gelanceerd. Kostengelijkheid met LFP wordt verwacht tegen het einde van 2026, met een prognose voor de verzending van meer dan 20 GWh in 2026 en meer dan 500 GWh tegen 2030.
Natrium-ion verschuift de materiaallijst (BOM) in plaats van het assemblageproces: gelaagde oxidekathodes, harde-koolstofanoden en toegewijde formatie- en graderingsprotocollen. Apparatuur om naar te kijken omvat gelaagde oxidekathodematerialen voor natrium-ionbatterijen, harde-koolstofanodematerialen en een 512-kanaals natrium-ion formatie- en graderingstester. De onderliggende chemie van natrium-ionbatterijen is goed gedocumenteerd voor teams die nieuw zijn in het systeem. TOB NEW ENERGY levert natrium-ionapparatuur zowel als stand-alone laboratoriumsets als in ombouwbare configuraties op lithium-ionlijnen.
③ Semi-vastestof en geheel vastestof. Semi-vastestofcellen zijn reeds commercieel: WeLion's pakket van 150 kWh voor NIO levert meer dan 1.000 km. Geheel vastestof richt zich op 400 tot 500 Wh/kg. CATL plant kleinschalige productie in 2027; Gotion's "Gemstone" 2 GWh-lijn staat gepland voor eind 2026; GAC plant kleinschalige productie in 2026 en een bredere uitrol van 2027 tot 2030; SAIC's "Guangqi"-programma staat gepland voor 2027.
De knelpunten zijn eerder interfaciaal en omgevingsgericht dan conceptueel. Vast-vast contact moet worden gehandhaafd over het hele elektrodenoppervlak, en sulfide-elektrolyten vereisen dauwpunten in het bereik van −50°C tot −65°C of een inerte behandeling. Dit is waar de apparatuurketen het meest verandert. LATP vaste-elektrolytpoeder vereist gecontroleerde atmosferen. Een lamineermachine voor vaste elektrolytoverdracht pakt membraanoverdracht aan zonder pinholes, en een warme isostatische pers consolideert de stapel gelijkmatig, wat vlakke eenassige persing niet kan doen zonder randbarsten.
Dit is een omgevingsprobleem voordat het een coatingprobleem is: de literatuur over vastestofbatterijen is duidelijk over het mechanisme, maar de apparatuurspecificatie bepaalt of een proces kan worden herhaald.
④ Ultrasnel opladen en grote cilindrische cellen. Hongqi, werkend met een celpartner, demonstreerde 12C opladen van 10% tot 70% in 3 minuten en 41 seconden; Gotion's tweede generatie G-serie ondersteunt 12C; EVE's 46-serie grote cilindrische cellen leveren aan BMW's New Class-modellen. De 800V ultrasnelle oplaadarchitectuur is overgegaan van concept naar een gedefinieerde productietijdlijn. Het hoogvermogenvermogen wordt stroomopwaarts bepaald: een naaldbed-cilindrisch-celformatie- en sorteringssysteem met energierterugwinning bepaalt of de capaciteitsspreiding nauw genoeg blijft voor een 12C-werking, waarbij kleine afwijkingen worden versterkt. Het celformaat volgt dezelfde logica: tabloze grote cilindrische ontwerpen vereisen een consistente afvlakking van de 'jelly-roll', en daarom wordt een afvlakmachine voor 4680 en 32140 tabloze cellen gespecificeerd naast de formatieapparatuur in plaats van erna.
⑤ Structurele innovatie. CTP-, CTB- en Kirin-klasse pakkarchitecturen blijven de kloof in energiedichtheid op systeemniveau tussen LFP en ternair dichten, waarbij de systeemdichtheid boven 160 Wh/kg wordt gehouden. Aan de productiekant worden tabloze cilindrische ontwerpen mainstream juist omdat ze de interne weerstand voor snelladen verlagen en het lassen van stroomcollectoren vereenvoudigen - een richting die de assemblage- en lasstations hervormt in plaats van de chemie.
⑥ Divergentie in R&D-routes. Marktleiders streven naar 'full-stack'-ontwikkeling met AI geïntegreerd in onderzoek en productie; de tweede tier zorgt voor differentiatie (commerciële voertuigen en opslag, grote cilindrische cellen, vastestof plus internationale expansie); de derde tier zoekt naar doorbraakposities in semi-vastestof voor de luchtvaart en opslag. Screeningscapaciteit vormt de basis voor alle drie: het vermogen om veel cellen parallel te karakteriseren, bijvoorbeeld via meerkanaals potentiostaat-, galvanostaat- en EIS-systemen, bepaalt hoe snel een routebeslissing kan worden genomen of verlaten.
Routebeoordeling. Over de komende drie tot vijf jaar is de waarschijnlijke taakverdeling duidelijk. LFP en LMFP vormen de basis, natrium-ion dekt de lage temperatuur- en instapsegmenten af, semi-vastestof beweegt zich naar het hogere segment, en volledig vaste stof legt de lat. Dit is geen opeenvolging van vervanging. Het is een technologische selectie gedreven door de prijsklasse van het voertuig en het Toepassingsscenario.
06 Batterijrecycling: Technologie en Milieu-impact
2026 is het scharniermoment waarop recycling overgaat van ongereguleerde groei naar technologisch gedreven, op naleving gebaseerde werking.
6.1 Beleidsrevisie: echelongebruik vervalt, alomvattend gebruik wordt samengevoegd
- Op 30 juli 2026 heeft het Ministerie van Industrie en Informatietechnologie de bepalingen over echelongebruik ingetrokken. De registratie van bedrijven voor echelongebruik werd stopgezet, ongeveer 100 eerder geregistreerde bedrijven voor echelongebruik werden verwijderd, en afgedankte batterijen werden ondergebracht in een verenigd systeem voor "alomvattend gebruik". De kennisgeving vereist ook dat afgedankte batterijen niet worden gebruikt als complete pakketten, of als pakketten herbouwd uit gedemonteerde cellen, in toepassingen zoals elektrische fietsen, en draagt normatieve organisaties op om de gerelateerde normen voor echelongebruik te herzien en in te trekken of te herzien.
- "Digitale identiteit"-traceerbaarheid gedurende de levenscyclus. Elke batterij draagt een unieke code die wordt gescand tijdens productie, verkoop, reparatie en sloop, en "voertuig en batterij samen gesloopt" vereist dat de batterij wordt overgedragen samen met het voertuig, waarmee het lek wordt gedicht.
- Terugwinningsdrempels (gecorrigeerde toeschrijving). De terugwinningsindicatoren van niet minder dan 90% voor lithium en 98% voor nikkel, kobalt en mangaan zijn afkomstig uit de editie van 2024 van de Industriële standaardvoorwaarden voor het alomvattende gebruik van afgedankte aandrijfbatterijen van nieuwe energievoertuigen, waarin ook de terugwinning van koper, aluminium en elektrodepoeder na scheiding is vastgesteld op niet minder dan 98%. Deze zijn niet vastgesteld door de kennisgeving van 30 juli 2026. Een eerdere versie van dit artikel schreef deze toe aan de beleidswijziging van juli; de cijfers worden behouden omdat de oorspronkelijke norm is geïdentificeerd, en de toeschrijving wordt hier gecorrigeerd.
- Meer dan één miljoen ton aan afgedankte batterijen wordt verwacht in 2026, waarbij alomvattend gebruik tegen 2030 naar verwachting meer dan één miljoen ton per jaar zal bedragen.
6.2 Technologie: van pyrometallurgie en hydrometallurgie tot directe regeneratie
Hydrometallurgie (mainstream). Toonaangevende operators hebben de gecombineerde terugwinning van nikkel, kobalt en mangaan verhoogd tot 99,6% en de terugwinning van lithium tot 96,5%, waarmee een "batterij-tot-batterij"-lus wordt gerealiseerd, met een procesenergieverbruik dat circa 40% onder de overzeese benchmarks ligt en een afvalwaterrecycling van meer dan 95%.
Directe regeneratie (DRT).Ganfeng Lithium's in-house gerichte recycling en doelgerichte lithiumaanvulling bereikt een lithiumterugwinning van meer dan 85% via een kortere processtroom met een lager energieverbruik, zonder terug te keren naar metaalzouten voor herhalende synthese. Internationaal gezien heeft het onderzoek naar directe elektrodenregeneratie (DEER) van Cornell University, gepubliceerd inEnergy & Environmental Science(juni 2026) rapporteert een capaciteitsherstel van 95% en een kostenverlaging van 56%.
Niet-destructief echelongebruik en intelligente screening.Binnen-Mongolië heeft 's werelds grootste energie-opslagstation met afgedankte busaccu's gebouwd, met meer dan 6.000 opnieuw gecombineerde en op het net aangesloten pakketten en een op AI gebaseerde gezondheidsscreening van naar verluidt 95%. Per 2026 H1 heeft het Ministerie van Industrie en Informatietechnologie 68 goedgekeurde recyclers gepubliceerd, met landelijk meer dan 2.000 gestandaardiseerde inzamelpunten; China bezit meer dan 60% van de wereldwijde verwerkingscapaciteit voor afgedankte accu's. Brunp (CATL) kan precursorstoffen rechtstreeks uit productieafval regenereren, en GEM heeft een volledige gesloten kringloop voor "inzameling, demontage, regeneratie" opgebouwd met een geplande recyclingcapaciteit van 300.000 ton voor 2026, waarmee het uitbreidt naar Europa en het Midden-Oosten.
Vereisten die op de productielijn landen. Hogere hersteldrempels en digitale identiteit verplaatsen de verantwoordelijkheid naar voren in de keten. Cel-niveau identificatie, capaciteitstestgegevens en procesparameters moeten nu worden vastgelegd en bewaard bij de formatie en sortering, en daarom is een energieterugkoppeling-, vormings- en beoordelingssysteemwordt steeds vaker gespecificeerd vanwege de gegevensuitvoer net zo goed als vanwege de energiebesparing. Uitgediende cellen die een screening voor een tweede leven ondergaan, hebben bovendien veiligheidsverificatie op misbruikniveau nodig, uitgevoerd met apparatuur zoals eentestmachine voor zware accustoten, naald- en pletproeven.
07 Ontwikkelingsplannen en doelstellingen voor de volgende fase
Op basis van het Ministerie van Industrie en Informatietechnologie's vijftiende vijfjarenplan voor groene en koolstofarme industriële ontwikkeling, het onderzoeksrapport over het vijftiende vijfjarenplan voor de lithiumbatterij-industrie en officiële verklaringen tijdens de World Power Battery Conference van 2026 (3 september).
7.1 Vier kerntaken van het vijftiende vijfjarenplan
- Bouw een compleet modern industrieel systeem. Consolideer de volledige keten van mijnbouw via materialen, cellen, systemen, apparatuur en recycling, en versterk het wereldwijde concurrentievermogen.
- Bereik technologische innovatie op hoog niveau. Richt je op doorbraken in alle-vastestofbatterijen, natriumionbatterijen en lithiummetaalbatterijen, waarbij nieuwe materiaalsystemen en procesarchitecturen de energiedichtheid, veiligheid en duurzaamheid samen verhogen. Op het gebied van apparatuur is dit al zichtbaar in de vraag naar R&D-gereedschappen voor vastestofbatterijen zoals een slot-die coatingmachine voor solid-state R&D bij gebruik in een handschoenenvak, een configuratie die doorgaans wordt geleverd als onderdeel van een geïntegreerd solid-state apparatuur-pakket.
- Bouw een cross-industrieel integratie-ecosysteem. Breid uit naar laagvliegende apparatuur, intelligente robots, elektrische schepen, elektrische bouwmachines en landbouwmachines voor nieuwe energie.
- Bevorder hoogwaardige internationalisering. Moedig toonaangevende bedrijven aan om naar het buitenland uit te breiden, een nieuw wereldwijd patroon op te bouwen en standaardsystemen international af te stemmen.
7.2 Belangrijke gekwantificeerde doelstellingen en mijlpalen
| Richting | Doel / mijlpaal | Bron |
| All-solid-statebatterijen | CATL kleine serie 2027; Gotion 2 GWh lijn eind 2026; GAC kleine serie 2026, uitrol 2027–2030; SAIC "Guangqi" 2027 | Bedrijfsmededeling / CIBF 2026 |
| Natrium-ionbatterijen | Kostenpariteit met LFP tegen eind 2026; leveringen in 2026 van meer dan 20 GWh; meer dan 500 GWh tegen 2030, penetratie bijna 10% | Industrieonderzoek / bedrijfsvooruitzichten |
| LFP / LMFP | Vijfde generatie route naar verwachting goed voor meer dan 30% marktaandeel in 2026 | Institutionele prognose |
| Marktomvang | Binnenlandse installaties in 2026 ≈888,7 GWh (+10,8%); wereldwijde verzendingen van lithiumbatterijen 3.016 GWh in 2026E en 6.012 GWh in 2030E | Batterijalliantie / onderzoeksinstellingen |
| Recyclingsysteem | Uitgebreid gebruik van afgedankte vermogensbatterijen naar verwachting meer dan één miljoen ton per jaar tegen 2030; volledige dekking met digitale identiteit | Inzet van het 15e Vijfjarenplan van MIIT |
| Normensysteem | Versnel normen voor veiligheidsprestaties, levensduur, koolstofvoetafdruk en recycling, internationaal afgestemd | Wereldconferentie over vermogensbatterijen 2026 |
Bereik: officiële plandoelstellingen, bedrijfsaankondigingen en institutionele prognoses worden in dezelfde tabel gepresenteerd, maar worden onderscheiden in de Bron-kolom. Mijlpalen zijn door bedrijven vermelde tijdlijnen en zijn historisch gezien uitgelopen; het zijn planningreferenties, geen verplichtingen.
Beleidssignaal: regulering van de concurrentieorde. Tijdens de Wereldconferentie over vermogensbatterijen van 2026 verklaarde onderminister Xiong Jijun expliciet dat concurrentie op lage prijzen en blinde capaciteitsuitbreiding zullen worden beteugeld, met versterkte operationele monitoring, dynamische capaciteitsvroegtijdige waarschuwing en kwaliteitsverbeteringsacties. De implicatie is een verschuiving van concurreren op schaal naar concurreren op kwaliteit en naleving, met snellere sanering van verouderde capaciteit.
08 Conclusies en aanbevelingen
Marktconclusie. China's wereldwijde leidende positie op het gebied van vermogensbatterijen is stevig verankerd: zes van de tien grootste fabrikanten ter wereld zijn Chinees, met een gezamenlijk aandeel van meer dan 70%. De groei is niettemin van versnelling veranderd terwijl de concentratie hoog blijft, waardoor de concurrentie is verschoven van incrementele uitbreiding naar een strijd om het bestaande volume.
Bedrijfsconclusie. Winstgevendheid is een kwestie van de winnaar pakt de meeste. Leiders onderscheiden zich door R&D, schaal en globalisering; de tweede tier overleeft door differentiatie; de derde tier staat voor sanering, waarbij een afhankelijkheid van één punt een hoog risico met zich meebrengt.
Toepassingsconclusie. Lage-altitudetoepassingen en humanoïde robotica zijn de bruggenhoofden waar vaste-stof- en half-vaste-stofchemieën als eerste worden opgeschaald. Volumes zijn op korte termijn klein, maar de strategische waarde ligt in hoogwaardige validatie en premiumprijs.
Technologieconclusie. Meerdere technologieën verlopen parallel: LFP vormt de basis, natriumion dekt de hiaten, en vaste-stof vormt de benchmark, met een kritisch klein-batchvenster voor volledig-vaste-stof rond 2027.
Recyclingconclusie. De nalevingsreconstructie verhoogt de drempel, en hydrometallurgie plus directe regeneratie stimuleren de gesloten kringloop van de "stedelijke mijn"; koolstofvoetafdruk en recyclingcapaciteit worden het toegangsticket tot wereldwijde concurrentie.
Risicoconclusie. Prijzenconcurrentie, overcapaciteit (geplande capaciteit voor 2025 van meer dan 3.000 GWh tegenover een vraag van ongeveer 1.500 GWh), handelssancties in het buitenland en koolstoftarieven zijn de belangrijkste onzekerheden.
Belangrijkste risico's en aannames om te verifiëren.
- Tijdlijn voor volledig-vaste-stofbatterijen. Kleine-batchproductie in 2027 blijft beperkt door grensvlakimpedantie, apparatuur- en materiaalaanpassing, en kan uitlopen.
- Volumes van opkomende toepassingen. Prognoses voor verzendingen van humanoïde robots en eVTOL lopen sterk uiteen tussen bronnen; de batterijvraag in deze segmenten is een gemodelleerd bereik, geen bevestigde waarde.
- Kostenpariteit en luchtwaardigheid van natriumion. Het moment waarop natriumion kostenpariteit bereikt met LFP, en het tempo van certificering voor lage hoogte, hangen beide af van beleid en verificatie in plaats van alleen van productie gereedheid.
- Financiële vergelijkbaarheid. Sommige bedrijfscijfers zijn op groepsniveau of betreffen een kwartaalbereik, en cijfers van het batterijsegment zijn niet volledig vergelijkbaar tussen bedrijven.
Aanbevolen acties per doelgroep. Product- en technologieteams: bouw een productmatrix met meerdere chemieën die LMFP, snelladen, semi-vaste-stof en cellen specifiek voor de luchtvaart en robotica omvat. Markt- en familieteams: volg het beleid en de certificeringstijden voor lage hoogte en belichaamde intelligentie, en positioneer vroeg in hoogwaardige segmenten. Investerings- en besluitvormingsteams: focus op R&D-intensiteit, bezettingsgraad en nalevingscapaciteit in het buitenland, en vermijd concurrentie op lage prijzen en enkelvoudige afhankelijkheid. ESG- en toeleveringsketenteams: integreer gesloten kringlopen voor recycling en de ecologische voetafdruk in de toelatingscriteria voor leveranciers als reactie op de EU-batterijverordening.
09 Vereistenmatrix van technologie tot apparatuur
Deze matrix is TOB NEW ENERGY's eigen technische analyse, opgesteld op basis van de technische beoordeling in Sectie 05 en van apparatuurprojecten die het bedrijf heeft geleverd. Het is geen statistiek van een brancheorganisatie en moet worden gelezen als een technisch oordeel in plaats van als marktgegevens. De kolom volwassenheid vermeldt expliciet welke vereisten al commercieel zijn, welke zich in de proeffase bevinden en welke nog op prognoses berusten.
| Technologische overgang | Procesuitdaging | Prioriteit voor apparatuurplanning | Volwassenheid (per H1 2026) |
| LFP / LMFP-upgrade | Poederverschillen tussen LFP- en LMFP-batches; receptwijziging; doelelektrodendichtheid | Behandeling, mengen, cootje en kalanderen van poeder voor meerdere chemische samenstellingen met drukmarge | Commercieel - reeds zichtbaar in huidige orders |
| Natrium-ion | Kathoden van gelaagde oxide en harde koolstofanoden; formatiecurve verschilt van lithium-ion | Omvormbaar materiaalproces; programmeerbare formatie en sortering | Commercieel op laboratorium- en proefschaal; massaproductie vanaf 2026 |
| Semi-vast en volledig vast | Behandeling van vaste elektrolyten; vast-vast grensvlakcontact; dauwpuntregeling | Handschoenenkastje- of droogruimteomgeving; laminering van membraanoverdracht; warme isostatische persing; specifieke tests | Proef en demonstratie; productie in kleine batches gepland 2026–2027 |
| Droge elektrode | Filmvorming; bindersysteem; stabiliteit van continue productie | Droog mengen, filmvorming, kalanderen en overdrachtsvalidatie | In productie voor supercapacitors; opschaling in lithium-ion |
| Hoge snelheid / snelladen | Warmteontwikkeling, polarisatie, capaciteitsconsistentie | Formatie en sortering op hoge snelheid; gegevensverzameling op celniveau | Commercieel |
| eVTOL en humanoïde robots | Hoge energiedichtheid met validatie in kleine batches en veiligheidsverificatie | Flexibele R&D-apparatuur, monsterproductie, misbruiktesten | Voornamelijk ontwikkeling en prognose - geen basis voor volume-investeringen vandaag |
Omvang: technische beoordeling door TOB NEW ENERGY, oktober 2026. Volwassenheidsverklaringen beschrijven of het onderliggende proces wordt besteld, getest of voorspeld - het zijn geen schattingen van de marktomvang.
10 Implicaties voor apparatuurplanning
Marktgegevens worden pas nuttig wanneer ze een beslissing veranderen. De twee onderstaande tabellen scheiden wat al wordt besteld, wat thuishoort in een onderzoeks- of proefprogramma, en wat op een prognose berust. Dit onderscheid is belangrijk omdat kapitaal dat is vastgelegd op basis van een prognose niet kan worden terugverdiend als de prognose tegenvalt.
| Beslissingsgebied | Huidige vraag - bestel nu | R&D / pilot-vraag - faseer nu | Op prognoses gebaseerd - bewaken, hierop geen fabriek dimensioneren |
| Elektrodepreparatielijn | Multi-chemie mengen, coiten en kalanderen met parameterruimte | Validatie van droge-elektrodefilmvorming | Oplosmiddelvrije massaproductie |
| Celopmaak | Tabloze grote cilindrische; vorming en gradering met hoge snelheid | Formaatvergelijking op proefschaal | 12C als gangbare specificatie |
| Chemie | LFP- en LMFP-basisrecepten; natriumion-laboratorium- en proeflijnen | Verwerking van semi-solid en sulfidische solid-state in een inerte omgeving | All-solid-state-volumeproductie (kleine serie gepland voor 2026–2027) |
| Omgeving | Upgrades van de droge ruimte op bestaande lithium-ionlijnen | Inerte handschoenenkastlijn bij een dauwpunt van −50°C tot −65°C voor sulfiden | Volledige drogeruimte-infrastructuur voor solid-state |
| Traceerbaarheid | Gegevensverzameling op celniveau bij formatie en sortering | Proefproject met digitale identificatoren voor recyclingnaleving | Levenscycluxtraceerbaarheid gehandhaafd in de hele toeleveringsketen |
Bereik: TOB NEW ENERGY engineering-planningsweergave, oktober 2026; geen marktprognose.
| Beslissingsregel | Kies een converteerbare configuratie wanneer | Kies een toegewijde lijn wanneer |
| Chemiemix | Er zijn twee chemieën gepland binnen drie tot vijf jaar | Één chemie is gevalideerd en het volume is toegezegd |
| Capaciteit | Laboratorium-, proef- of lage-GWh-schaal | Multi-GWh-output met een vast product |
| Omgeving | Lithium-ion en natrium-ion, beide niet luchtgevoelig | Sulfidesolid-state, dat hoe dan ook een inertere behandeling vereist |
| Budgetlogica | De kosten van redundante oven- of perscapaciteit zijn lager dan een tweede gebouw | Procesisolatie is vereist om kwaliteits- of intellectueel-eigendomsredenen |
11 Engineering Bewijs: Drie configuratiebeslissingen uit opgeleverde projecten
Het bovenstaande oordeel is afgeleid van projecten die het bedrijf heeft opgeleverd. Hieronder worden er drie samengevat volgens dezelfde structuur: het probleem, de technische beperking, de gekozen configuratie en het resultaat. De identiteit van de klant wordt achtergehouden indien deze nog niet openbaar is.
Casus 1 - Europa: een pouch-cellijn van 20 MWh per jaar gebouwd voor twee chemische samenstellingen
Probleem. Een Europees energietechnologiebedrijf moest overstappen van laboratorium-R&D op industriële productie en wilde de faciliteit niet vastleggen op één enkele chemische samenstelling zolang natrium-ion en solid-state nog in ontwikkeling waren. Beperking. Het beschikbare vloeroppervlak en de facilitaire voorzieningen waren geschikt voor één lijn, niet voor twee, en een tweede gebouw paste niet in de projectplanning. Gekozen configuratie. Een geautomatiseerde, zeer flexibele lithium-ion- en natrium-ion-pouch-cellijn van 20 MWh per jaar, geleverd inclusief facilitaire planning, aanpassing van de apparatuur en training van operators, en gespecificeerd met gereedheid op proefschaal voor solid-state elektrolyten. Resultaat. De lijn doorliep de acceptatie met een levering zonder incidenten en een totale opbrengst van 98%, en wordt door het bedrijf omschreven als Europa's eerste massaproductiebasis voor lithium-ion- en natrium-ion-pouch-cellen van 20 MWh per jaar. (Projectperiode 2024–2025; projectoverzicht gepubliceerd op deze site.)
Casus 2 - China: een natrium-ion-laboratoriumlijn die drie celformaten moest dekken
Probleem. Een laboratorium had natrium-ion-cellen nodig voor materiaal- en procesonderzoek, maar konnte vooraf niet voorspellen welk celformaat levensvatbaar zou blijken. Beperking. Natrium-ion-formatieprofielen verschillen van lithium-ion, dus een omgebouwde lithium-ion-lijn zou het formatievenster onvalideerd laten; het laboratorium had daarnaast knoopcellen nodig voor materiaalgeselecteerd naast cellen in volledig formaat. Gekozen configuratie. Een natrium-ion-laboratoriumlijn die in mei 2023 in gebruik werd genomen, in staat om pouch-cellen, knoopcellen en 18650S/1,3 Ah, 32138S/10 Ah en 32140S/10 Ah natrium-ion-cellen te vervaardigen, geleverd met productietechnologie, materialen en verbruiksartikelen in plaats van alleen apparatuur. Resultaat. Een enkele laboratoriumlijn die zowel materiaalscreening als validatie in volledig formaat dekt, waardoor herbewerking wordt vermeden wanneer de formaatbeslissing uiteindelijk wordt genomen.
Casus 3 - Noord-Amerika: een productielijn gebouwd rond het droge elektrode-proces
Probleem. Een batterijfabriek wilde een supercondensatorlijn waarbij het gebruik van oplosmiddelen en de bijbehorende droogovens werd vermeden. Beperking. Het vormen en calandreren van droge films moest worden gevalideerd als een continu proces in plaats van als een aantoning in het laboratorium, en grondstoffen en verbruiksartikelen moesten van dezelfde bron komen als de apparatuur om het proces reproduceerbaar te houden. Gekozen configuratie. Een 60138 supercondensator-productielijn die gebruikmaakt van het droge elektrode-proces, gebouwd tussen januari 2021 en januari 2023, geleverd met productietechnologie, apparatuur, grondstoffen en verbruiksartikelen. Resultaat. Een herhaalbaar droge-elektrode-proces op schaal voor productie - de configuratie die vervolgens werd gebruikt als referentiepunt voor validatiewerkzaamheden met betrekking tot droge elektroden voor lithium-ion. (Projectdossier gepubliceerd op deze site.)
Bewijsmateriaal: dit zijn opgeleverde projecten die op de eigen projectpagina's van het bedrijf zijn gepubliceerd. De vermelde prestatiecijfers - 98% algehele opbrengst en oplevering zonder incidenten - zijn de door het bedrijf gerapporteerde projectresultaten, geen onafhankelijk gecodeerde resultaten. Waar een klant in het openbare projectregister van het bedrijf wordt geïdentificeerd, wordt die identificatie behouden; anders wordt de klant geanonimiseerd.
Veelgestelde vragen (FAQ)
Waarom is LFP nu de dominante chemie in plaats van ternair?
Drie factoren versterken elkaar. LFP heeft een temperatuur voor thermische runaway van boven de 500°C, een levensduur van 3.000 tot 10.000 cycli en materiaalkosten die ongeveer 30% lager liggen dan die van ternair. Zodra structurele innovaties zoals CTP en CTB de energiedichtheid op systeemniveau boven de 160 Wh/kg brachten, werd LFP voldoende voor de meeste massamarktvoertuigen en, omdat stationaire opslag voor meer dan 97% uit LFP bestaat, profiteert de chemie ook van het snelst groeiende demand-segment. Het bereikte een aandeel van 81,0% in Chinese installaties in de eerste helft van 2026.
Moet een nieuwe lijn worden gespecificeerd voor LFP of voor natrium-ion?
Specificeer voor beide. Natrium-ion nadert rond eind 2026 kostenpariteit met LFP en is aantrekkelijk in koude klimaten, waarbij meer dan 90% van de capaciteit behouden blijft bij −40°C. De coating-, kalander-, snij- en assemblage-infrastructuur kan grotendeels worden gedeeld; wat verschilt is de atmosfeerbeheersing, de elektrodebehandeling en de formatieprofilering. De lijn als ombouwbaar bestellen kost aanzienlijk minder dan later een tweede faciliteit bouwen.
Wat is de echte bottleneck bij de productie van solid-state batterijen?
Het proces, niet het concept. Vaste-vaste interfaciale impedantie vereist alrichtingsconsolidatie zoals warme isostatische persing in plaats van vlakke eenassige persing. Sulfide-elektrolyten reageren met vocht en polaire oplosmiddelen, dus dauwpunten van −50°C tot −65°C of handling in een inert handschoenenvak zijn vereist, samen met niet-polaire oplosmiddelsystemen. Dunne vaste elektrolytmembranen moeten ook worden overgebracht en gelamineerd zonder gaatjes. Elk hiervan is een afzonderlijke apparatuurvereiste, geen aanpassing van een bestaande lithium-ioncoater.
Welke specificaties vereisen eVTOL-batterijen in vergelijking met automobielcellen?
Luchtvaartcellen mikken op meer dan 400 Wh/kg tegenover ongeveer 250 tot 300 Wh/kg voor automobielcellen, met een momentane ontlading van 4,8C tot 10C en luchtwaardigheidsveiligheid bij spijkerpenetratie en extrusie. Omdat het accupakket 30% tot 40% van de kosten van een eVTOL uitmaakt en elke één tot twee jaar wordt vervangen, bestaat zowel de vraag naar eerste montage als naar de aftermarket vanaf het begin.
Hoe groot is de kans op een batterijmarkt voor humanoïde robots?
Klein vandaag de dag, significant later. De wereldwijde leveringen van humanoïde robots zullen naar schatting in 2026 de grens van 51.000 eenheden overschrijden, een stijging van 700%, maar de batterijvraag bedroeg in 2025 slechts ongeveer 0,05 GWh. Prognoses wijzen op circa 74 GWh tegen 2035, waarbij de behoefte aan apparatuur op de korte termijn geconcentreerd is op kleinschalige validatie met grote variatie in plaats van massaproductie.
Waarom is de verwerking van droge elektroden belangrijk voor kostenreductie?
Het elimineert de behandeling van oplosmiddelen en de lange droogovens die vloeroppervlak en energieverbruik domineren in een conventionele lijn. Aangezien de batterij 35% tot 40% van de kostprijs van de materialen van een voertuig uitmaakt, en elk procentpunt kostenreductie van de cel 0,3 tot 0,4 procentpunt aan prijstruimte oplevert, is oplosmiddelvrije verwerking een van de few hefbomen die zowel de energiekosten als het beslag op de apparatuur tegelijkertijd vermindert.
Wat vereisen de recyclingregels van 2026 van batterijfabrikanten?
Terugwinningsdrempels van ten minste 98% voor nikkel, kobalt en mangaan en 90% voor lithium, plus een unieke digitale identificatie per batterij die wordt gescand tijdens productie, verkoop, reparatie en sloop. Praktisch gezien betekent dit identificatie op celniveau en het behouden van capaciteitstest- en procesgegevens bij vormings- en sorteringstations, aangezien traceerbaarheid begint op de productielijn en niet in de recyclingfabriek.
Is overcapaciteit nog steeds een risico in de Chinese batterij-industrie?
Ja. De geïnstalleerde en geplande capaciteit — meer dan 3.000 GWh op basis van de planningscijfers voor 2025 — overschrijdt de vraag van circa 1.500 GWh, en het Ministerie van Industrie en Informatietechnologie heeft aangegeven dat blinde uitbreiding en prijsvechterij zullen worden ingeperkt. Het gevolg voor kopers van apparatuur is dat onderscheidend vermogen nu voortkomt uit opbrengst, chemieflexibiliteit en naleving in plaats van alleen uit capaciteit.
Wat is de kleinste apparatuurconfiguratie voor een proeflijn voor solid-state batterijen?
Drie capaciteiten bepalen de minimale levensvatbare set: een inerter omgeving (handschoenkastlijn of droge kamer op het vereiste dauwpunt), een coating- of transferlaminatiestation dat solid-state elektrolytmembranen aankan zonder gaatjes, en een pers voor verdichting — een warme isostatische pers in plaats van een vlakke eenassige pers. Celmontage en -testing kunnen beginnen op schaal van knoopcel en enkellaags pouchcel, maar de omgeving en de persstap kunnen achteraf niet geïmproviseerd worden.
Hoe moet een vormings- en sorteringssysteem worden gespecificeerd voor snelladende cellen?
Specificeer het op basis van capaciteit in plaats van het aantal kanalen. Hoge-snelheidsprotocollen van 4C tot 12C vereisen apparatuur die de stroomnauwkeurigheid over het volledige snelheidsbereik handhaaft en gegevens per cel vastlegt, omdat capaciteitsspreiding die acceptabel is bij 1C een opbrengstprobleem wordt bij 12C. Energieterugkoppeling is een secundair maar reëel voordeel op GWh-schaal. Voor cilindrische formaten zijn naaldbedsystemen met energieterugkoppeling de gebruikelijke configuratie; voor natrium-ion moet u bevestigen dat het vormingsprofiel kan worden herprogrammeerd voordat u zich verbindt aan een lijn.
Over de auteur en technische beoordeling
Auteur: Dany Huang, Ph.D. - oprichter en CEO van XIAMEN TOB NEW ENERGY TECHNOLOGY Co., Ltd. Hij studeerde aan de School of Metallurgy van de Central South University en voltooide daar zijn promotieonderzoek; zijn publicatie uit 2026 over natrium-ion kathodematerialen werd gepubliceerd onder de affiliatie van de School of Materials Science and Engineering van de universiteit. Hij werkt al sinds 2002 in de lithium-ion batterijtechniek — via materialen voor pouchcellen (2002–2006), cilindrische cellen (2007–2008) en grote prismatische cellen met aluminium behuizing (2009–2010) — voordat hij in 2012 TOB NEW ENERGY oprichtte. Per september 2026 is hij houder van 55 Chinese patenten: vijf verleende uitvindingsoctrooien, 45 gebruikmodellen en vijf gepubliceerde aanvragen, waaronder 16 op het gebied van batterijproductieapparatuur en vier op het gebied van de productie van droge elektroden. Volledig auteursinfoprofiel en patentenlijst.
Onderzoek en technische beoordeling.
- Auteur en technisch reviewer: Dany Huang, Ph.D., oprichter en CEO van TOB NEW ENERGY, die verantwoordelijk is voor de technische beoordeling van secties 03, 05, 09 en 11 en voor de interpretatie van de technische cases in sectie 11.
- Marktgegevens: Installatiegegevens van de China Automotive Battery Innovation Alliance zoals gerapporteerd op 16 juli 2026; halfjaarlijkse rapporten over 2026 van de genoteerde fabrikanten; beleidsdocumenten van het Ministerie van Industrie en Informatietechnologie. Volledige toeschrijving en verificatiestatus per bewering worden vermeld in Methodologie en gegevensbronnen.
- Gegevenssnede: 14 oktober 2026. Marktgegevens hebben betrekking op H1 2026 (januari–juni); technologietijdlijnen lopen door tot 2027–2030 en zijn waar van toepassing aangeduid als prognoses of bedrijfsdoelstellingen.
- Reikwijdte: de Chinese markt voor tractiebatterijen en de implicaties daarvan voor batterijproductieapparatuur. Financiële cijfers zijn zoals gerapporteerd door elk bedrijf, op groepsniveau waar aangegeven, en worden niet herberekend of aangepast door de auteur.
- Beperkingen: vraagcijfers voor opkomende toepassingen (eVTOL, humanoïde robots) zijn prognoses van onderzoeksbureaus en lopen uiteen tussen bronnen; ze worden gepresenteerd als planningsbereiken. Technische cases beschrijven projecten die door het bedrijf zijn opgeleverd en zijn geen onafhankelijke audits.
Kant-en-klare technische ondersteuning van TOB NEW ENERGY
XIAMEN TOB NEW ENERGY TECHNOLOGY Co., Ltd. werd opgericht in 2012, met een oprichtingsteam dat de batterijapparatuurindustrie betrad in 2002. Het bedrijf levert batterijapparatuur en geintegreerde oplossingen voor lithium-ion-, solid-state- en natrium-ion-technologieën, variërend van batterij-R&D en procesvalidatie tot productie. Het heeft dienstverlening verleend aan meer dan 8.000 fabrieken, universiteiten en onderzoeksinstellingen wereldwijd, heeft meer dan 300 ingenieurs en werknemers in dienst en heeft meer dan 200 projecten voor batterijproductielijnen voltooid. De cumulatieve R&D-investering bedraagt meer dan 20 miljoen USD, met een onderzoek- en testcentrum van meer dan 3.000 m² en een gezamenlijk universiteit-bedrijfslaboratorium met het team van professor He aan de Central South University dat zich richt op solid-state- en natrium-ionbatterijtechnologie.
Als uw routekaart een van de overgangen omvat die in dit rapport worden beschreven — een LFP- of LMFP-upgrade, een converteerbare natrium-ionconfiguratie, een solid-state proeflijn, verwerking van droge elektroden, of cellen voor de luchtvaart en robotica — kan ons engineeringteam de configuratie samen met u doornemen. Vraag een configuratiebeoordeling aan, blader door de volledige apparatuurcatalogus, of lees het bedrijfsprofiel. Distributeurs die batterijfabrikanten bedienen in hun eigen markten worden van harte uitgenodigd om zich aan te sluiten bij het wereldwijde distributeursprogramma van TOB.
Methodologie en gegevensbronnen
Deze studie is voornamelijk gebaseerd op openbare informatie, waarbij prioriteit wordt gegeven aan originele gegevens van officiële instanties (China Automotive Battery Innovation Alliance), halfjaarlijkse verslagen en aankondigingen van beursgenoteerde ondernemingen uit 2026, en gezaghebbende onderzoeksinstellingen (SNE Research, TrendForce, GGII, effectenonderzoeksbureaus en IIM). Het is een bewerking van het China Power Battery Market Research Report, 2026 H1 (in het Chinees gepubliceerd). De kerncijfers zijn waar mogelijk gecontroleerd aan de hand van een tweede bron, en gegevens uit één enkele bron of prognoses zijn voorzien van een label met hun basis en onzekerheid. Financiële gegevens hebben betrekking op 2026 H1 (januari tot juni); marktgegevens hebben betrekking op 2026 H1 of lopen door tot 2025–2030E. Feiten, schattingen en oordelen worden zo veel mogelijk van elkaar onderscheiden.
Gegevensbereik en definities
Verschillende batterijstatistieken beantwoorden verschillende vragen, en het vergelijken hiervan zonder hun definitie leidt tot onjuiste conclusies. De volgende definities zijn van toepassing in dit hele rapport.
- Installaties - batterijen die in de periode daadwerkelijk in voertuigen in China zijn gemonteerd. Dit is de belangrijkste meetwaarde die in de hoofdstukken 01 en 02 wordt gebruikt. Dit is noch productie, noch verkoop.
- Verkoop - door fabrikanten verkochte stroom- en energieopslagbatterijen. Dit cijfer is groter dan de installaties omdat het stationaire opslag en export omvat.
- Productie / volume - geproduceerde cellen. Hoger dan installaties, aangezien de productie de opbouw van voorraden en export omvat.
- Geplande capaciteit - aangekondigde of geplande capaciteit, die nog niet is gebouwd en niet produceert. Deze mag niet worden vergeleken met installatie- of productiecijfers.
- Benutting - daadwerkelijke productie afgezet tegen de gebouwde capaciteit, zoals bekendgemaakt door het betreffende bedrijf.
- Financiële cijfers - groepskader, tenzij het batterijsegment van een bedrijf expliciet wordt genoemd. Groepsomzet van een bedrijf dat ook voertuigen of elektronica produceert is niet vergelijkbaar met de cijfers van een pure celproducent.
- Gerealiseerd versus prognose - in elke onderstaande tabel wordt vermeld of waarden gerealiseerde gegevens of institutionele prognoses zijn. Prognoses zijn bereiken, geen verplichtingen, en worden als zodanig gelabeld waar ze ook verschijnen.
Bronnen en verificatiestatus
Elke kwantitatieve bewering in dit rapport valt in een van de drie categorieën. Beweringen met het label geverifieerd werden vóór publicatie getraceerd naar een openbare bron met een vermelde datum.
- Installatievolumes en ranglijsten, 2026 H1 (geverifieerd). 335,6 GWh geïnstalleerd in januari–juni 2026, +12,0% jaar op jaar; LFP 272,0 GWh (81,0%); ternair 63,4 GWh (18,9%); CATL ongeveer 154 GWh. Bron: gegevens van de China Automotive Battery Innovation Alliance zoals gerapporteerd op 16 juli 2026.
- Installatieprognose voor het hele jaar 2026 (institutionele prognose). Ongeveer 888,7 GWh, +10,8%. Bron: industrieonderzoek gerapporteerd op 1 juli 2026. Dit is een prognose, geen gerealiseerde data.
- Financiële resultaten van het bedrijf, 2026 H1 (bedrijfsdisclosure). Elk cijfer is afkomstig uit het eigen halfjaarverslag van het bedrijf. CATL: omzet RMB 276,917 miljard, nettowinst toerekenbaar aan aandeelhouders RMB 43,284 miljard, R&D RMB 11,377 miljard. Cijfers op groepsniveau voor BYD en segmentcijfers voor andere fabrikanten worden in de tabel vermeld. Bron: halfjaarverslagen van het bedrijf; CATL-disclosures.
- Regelgeving voor recycling (geverifieerd, toeschrijving gecorrigeerd). De kennisgeving van het Ministerie van Industrie en Informatietechnologie van 30 juli 2026 heeft de bepalingen over secundair gebruik ingetrokken, een einde gemaakt aan de notering van bedrijven voor secundair gebruik, ongeveer 100 beursgenoteerde bedrijven voor secundair gebruik verwijderd en vereist dat afgedankte batterijen niet mogen worden gebruikt als complete accu's of herbemonsterde accu's in toepassingen zoals elektrische fietsen, waarbij standaardisatie-organisaties de opdracht kregen om de gerelateerde normen te herzien. De terugwinningsdrempels van ten minste 90% voor lithium en ten minste 98% voor nikkel, kobalt en mangaan zijn afkomstig uit de editie van 2024 van de Industry Standard Conditions for the Comprehensive Utilisation of Retired New Energy Vehicle Power Batteries, en niet uit de kennisgeving van juli 2026. Een eerdere correctie in dit artikel haalde de twee documenten door elkaar; de drempels worden behouden omdat de oorspronkelijke norm is achterhaald, maar ze worden hier aan het juiste document toegeschreven.
- Kader van het 15e Vijfjarenplan (geverifieerd).Beleidskader en de verklaringen van de World Power Battery Conference van 2026. Bron:Ministerie van Industrie en Informatietechnologie.
- Prognoses voor opkomende toepassingen (institutionele prognose, multi-bron).Leveringen van humanoïde robots en de vraag naar solid-state accu's:TrendForce en GGII. Marktomvang voor luchtvaartaccupakketten en een CAGR van 41,8%: IIM-industrierapport, enkele bron. Deze cijfers lopen uiteen tussen onderzoeksbureaus en worden gepresenteerd als bereiken, niet als bevestigde waarden.
- Technologie-specificaties en tijdlijnen (bedrijfsaankondigingen). Energiedichtheidsdoelstellingen, dauwpuntvereisten en productiedata voor kleine series weerspiegelen de openbare verklaringen van fabrikanten zelf en worden aangeduid als doelstellingen, niet als geverifieerde productiegegevens.
- Engineeringcases (projectdossiers van bedrijven). De drie cases in Sectie 11 zijn afkomstig van projecten die op deze site zijn gepubliceerd; de vermelde prestatiecijfers zijn de door het bedrijf gerapporteerde resultaten en zijn niet onafhankelijk gecontroleerd.
- Bedrijfscijfers (bedrijfsmededeling). Meer dan 8.000 fabrieken, universiteiten en onderzoeksinstellingen bediend; meer dan 300 ingenieurs en werknemers; meer dan 200 batterijproductielijnprojecten; cumulatieve R&D-investeringen van meer dan 20 miljoen USD. Bron: bedrijfsverklaringen.
Opmerking over resterende onzekerheid: installatie- en financiele cijfers hierboven zijn gecontroleerd aan de hand van ten minste een onafhankelijk rapport. Technologietijdlijnen, adoptiepercentages en vraagcijfers voor opkomende toepassingen zijn gebaseerd op aankondigingen van fabrikanten en prognoses van onderzoeksbureaus; ze zijn richtinggevend nuttig, maar mogen niet worden beschouwd als bevestigde waarden. Waar een cijfer voor publicatie niet kon worden herleid tot een openbare bron, wordt dit gepresenteerd als een prognose of als het technische oordeel van de auteur in plaats van als een feit.
Disclaimer: dit rapport is samengesteld op basis van openbare informatie. Gegevens voor opkomende toepassingsscenario's zijn institutionele prognoses die onderhevig zijn aan onzekerheid en vormen geen beleggingsadvies.
 Abonneer u op ons